生物科技领域迎来两笔引人关注的资本动作:一是量子高科被以37亿美元估值收购,二是禾元生物完成5.56亿元Pre-IPO轮融资。这两起事件虽属不同赛道,却共同折射出资本对生命科学领域的高度热情与战略布局。
一、37亿美元收购量子高科:微生态制药的价值重估
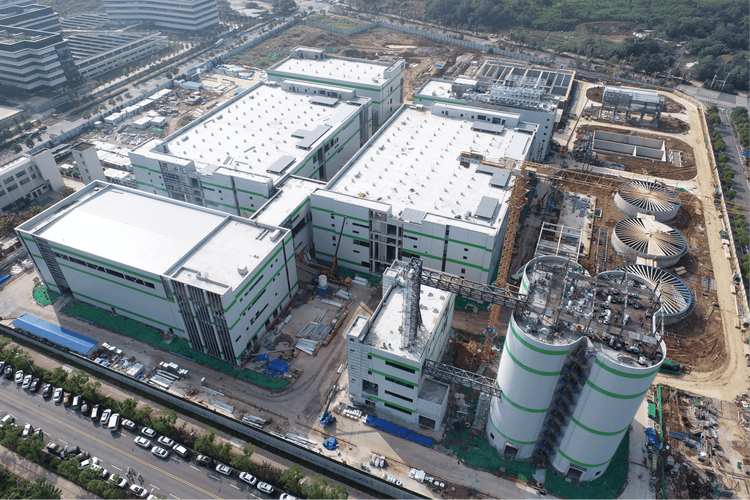
量子高科是一家深耕微生态健康与益生元领域的企业,其核心业务涵盖功能性低聚糖、微生态制剂及相关的医药中间体。此次被收购的估值高达37亿美元,远超其此前的市场预期。这一价格背后,反映出收购方对微生态药物研发平台及规模化生产能力的看重。随着肠道菌群与免疫、代谢、神经系统疾病关联研究的深入,微生态制药正从概念走向临床,具备核心菌株资源和产业化能力的企业成为稀缺标的。此次并购不仅为量子高科的现有产品线提供了更广阔的商业化渠道,也意味着传统益生元企业向创新药价值链上游迁移的趋势正在加速。
二、禾元生物获5.56亿元Pre-IPO融资:植物源重组蛋白的产业化冲刺
禾元生物是一家专注于植物源重组蛋白表达技术的创新药企,其核心平台利用水稻胚乳细胞生产重组人血清白蛋白、重组人乳铁蛋白等药用蛋白。此次5.56亿元的Pre-IPO轮融资,主要投向植物源重组人血清白蛋白的临床试验推进、产能扩建及后续产品管线的开发。植物源表达系统具有成本低、安全性好、可规模化放大的潜在优势,尤其在血浆来源紧张、供应链风险上升的背景下,重组人血清白蛋白的国产化替代价值凸显。该轮融资的完成,意味着禾元生物距离登陆资本市场更进一步,也为国内重组蛋白药物开辟了区别于CHO细胞和微生物表达的新路径。
三、资本逻辑:长周期与高壁垒下的价值发现
两起案例的共同点在于,资本并非追逐短期热点,而是投向具有高技术壁垒和长周期属性的平台型项目。量子高科的微生态制药平台和禾元生物的植物源重组蛋白平台,均需要多年基础研究积累与工艺放大经验,一旦形成规模化生产能力,便构成较宽的护城河。37亿美元的并购估值和5.56亿元的Pre-IPO融资,本质上是对平台化技术能力和产业化确定性的定价。
与此政策环境也在推动资源向这类企业集中。药品审评审批制度改革鼓励创新,医保支付端对国产替代药物的支持,以及资本市场对未盈利生物科技企业上市通道的拓宽,共同构成了有利的外部条件。
四、展望:并购与融资并行,生物科技进入整合期
从量子高科被并购到禾元生物pre-IPO融资,可以看到生物科技行业正进入一个并购与融资并行的阶段。大型药企通过并购获取微生态等前沿技术平台,以补充管线;成长期企业则借助pre-IPO融资完成临床冲刺和产能准备。拥有核心平台技术、清晰临床路径和规模化生产能力的企业,将持续获得资本青睐,而缺乏差异化竞争力的项目则面临整合压力。对于投资者和产业方而言,理解技术平台的产业化节奏与监管路径,比单纯追逐估值数字更为关键。